Основание разработки
Требования разработаны по пункту 6 статьи 105.26 Налогового кодекса РФ.
Что меняет приказ ФНС России и как подготовить системы организации к налоговому мониторингу в 2026 году.
Область действия, базовые возможности и состав хранимой информации.
Требования разработаны по пункту 6 статьи 105.26 Налогового кодекса РФ.
Организация с решением о мониторинге (ст. 105.27 НК РФ) обязана обеспечить соответствие своих ИС Требованиям.
Информация размещается в разделе «Налоговый мониторинг / Расширенное информационное взаимодействие» в течение 1 месяца.
Актуальная информация размещается ФНС не чаще одного раза в год.
С соблюдением законов о персональных данных, государственной и коммерческой тайне, защите информации.
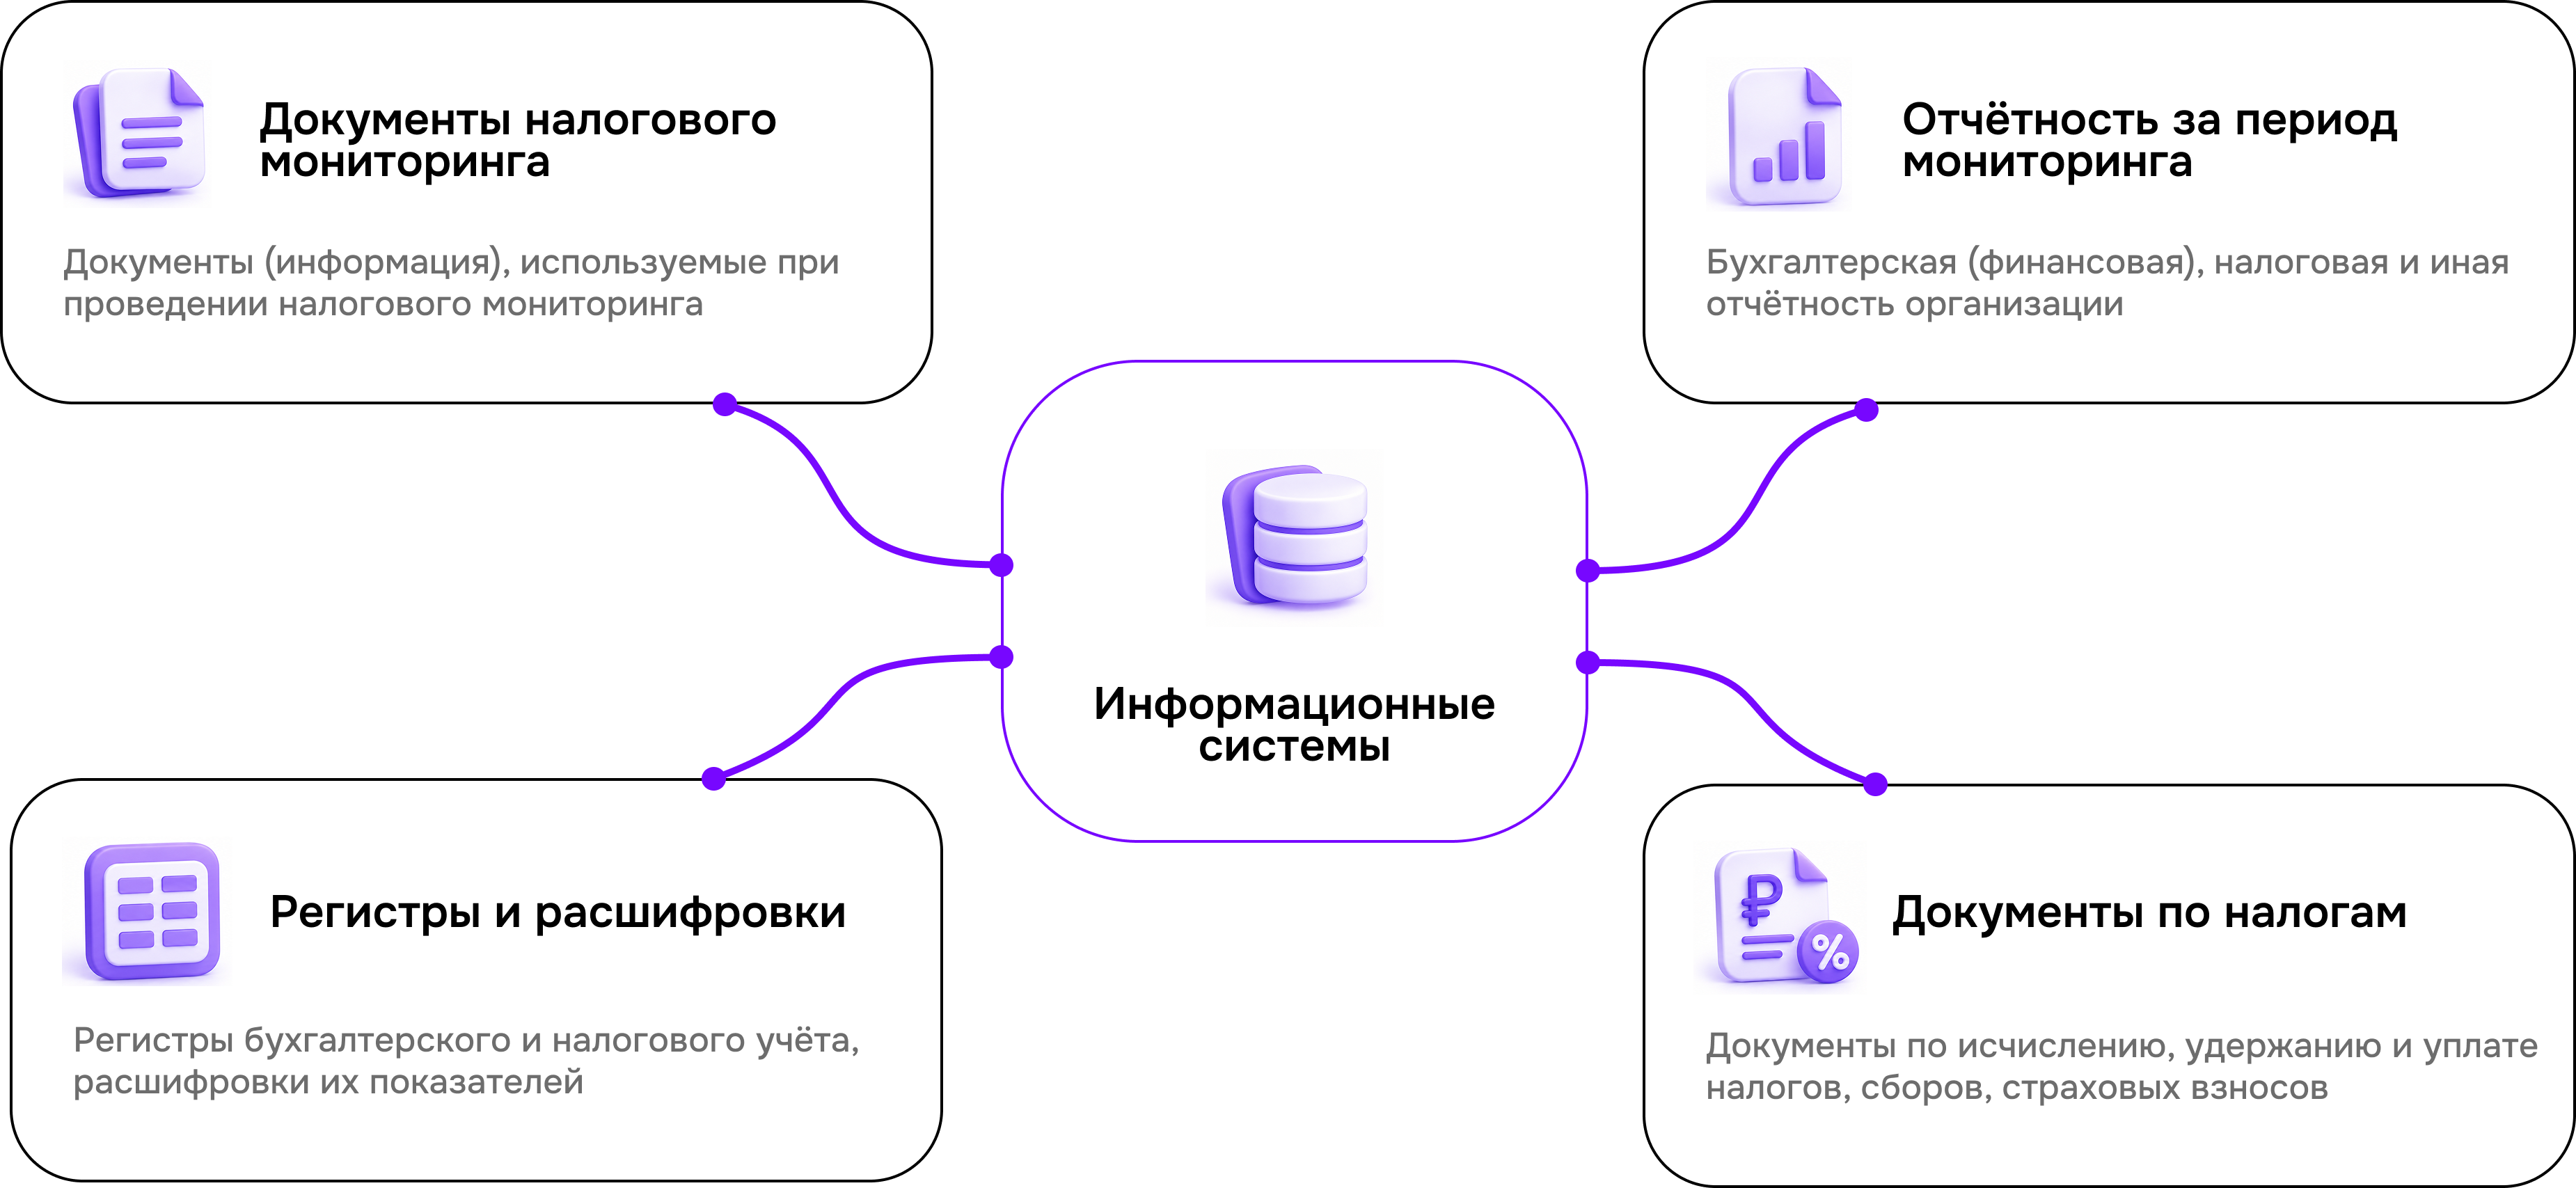
Документы, используемые налоговыми органами при реализации полномочий по налогам и сборам.
Контрольные соотношения налоговой отчетности по нормам ФНС России и локальным актам организации.
Формирование состава и структуры раскрытия показателей налоговой отчетности в системах организации.
Документы размещаются на русском языке; латиница — только в предусмотренных законом случаях.
От законодательных изменений — к единым требованиям к информационным системам.
Хронология · от 425-ФЗ до приказа ФНС
Изменена глава 14.7 НК РФ: закреплены требования к ИС организации при налоговом мониторинге.
Документ разработан по пункту 6 статьи 105.26 НК РФ и обязателен для участников мониторинга.
Информация о порядке оценки публикуется на сайте ФНС не чаще раза в год — в течение месяца.
Применяется к отчётным периодам после 01.01.2028 — время на доработку ИС есть.
Учётные данные разбросаны по разным системам и справочникам. ФНС нужна единая платформа, которая собирает сведения из всех источников и даёт к ним централизованный доступ.
Одинаковые объекты должны описываться одинаково во всех системах. Унификация НСИ и сквозная иерархия раскрытия дают сопоставимые данные по всей организации.
Когда системы говорят на одном языке, ФНС может автоматически сверять показатели между формами и регистрами и видеть отклонения, а не разбирать расхождения вручную.
Интерактивная самопроверка: отмечайте реализованные требования.
Используйте карту как самопроверку: отмечайте блоки, которые уже реализованы в ваших системах.
Пять направлений для детальной проверки готовности информационных систем.
Корректное отображение при разрешениях 1920×1080 и 1366×768. Все надписи и предупреждения — на русском. Ошибка — с причиной и системным кодом.
Фильтрация, сортировка, многоуровневая группировка с итогами. Управление видимостью и размерами столбцов, прокрутка, экспорт в электронную таблицу.
Сохранение индивидуальных настроек: фильтры, сортировка, группировка, состав форм. Навигация по многораздельным данным. Скрытие элементов, недоступных роли.
Требования к ИС организации (приказ ФНС России, проект, 2026), п. 3.1–3.2
Классификаторы, справочники и перечни, описывающие объекты учёта. Создание и изменение записей, автоматический контроль актуальности, централизованное использование, расширение структуры и атрибутивного состава.
Загрузка новых версий в машиночитаемых форматах и через сервисы госорганов. Хранение версий за прошлые периоды и таблицы соответствия, уведомление ответственных о новых версиях.
Уникальный код, даты начала и окончания действия, дата изменения. Использование только актуальных версий, запрет записей, прекративших действие. Обновление справочников с сайта ФНС — 30 календарных дней.
Хранение ЭД в неизменном виде с момента подписания или поступления. Изменение подписанного документа невозможно без формирования новой версии.
Защита ЭД от неправомерного доступа, изменения и уничтожения. Резервное копирование и возможность восстановления данных.
Хранение УКЭП и даты создания, поступления и регистрации. Для бумаги — отметка «оригинал» или «копия», отдельный файл, не менее 150 dpi.
Перечни контрагентов и договоров с реквизитами, карточка ЭД, связь операций с документами-основаниями и поиск ЭД по реквизитам.
Хранение уникального идентификатора требования, связь с налоговой декларацией и указание предстоящего срока ответа.
Контроль срока представления документов и пояснений, оповещение ответственных сотрудников о его приближении или нарушении.
Шесть статусов — от «Зарегистрировано» до «Исполнено». Автоформирование ответа по УИД электронных документов и обязательная проверка УКЭП при отправке.
Запись всех действий с датой, учётной записью и старым значением при изменении.
Записи защищены от несанкционированного доступа и подмены. Доступ у администратора ИБ.
По всем действиям пользователей можно построить отчёт.
Приказ ФНС России, приложение к требованиям к ИС организации, 2026
Оценка соответствия требованиям и уровня цифровизации.
Организация процессов налогового мониторинга и внутреннего контроля на уровне управления.
Наибольший вес в оценке: серверные мощности, интеграции, отказоустойчивость и защита.
Качество, полнота и прослеживаемость данных учета и отчетности, ведение НСИ.
Интерфейсы и сервисы для взаимодействия с налоговым органом, включая личный кабинет.
Самопроверка информационных систем и управление рисками.
Сверяем системы со всеми 12 блоками Требований и по каждому фиксируем, что реализовано, а что нет.
По каждому пункту определяем доказательство: экранные формы, выгрузки регистров, журналы действий, регламенты. Нет доказательства — требование не выполнено.
Сверяем нормативные ориентиры, например 30 календарных дней на обновление НСИ, со своими контрольными точками.
Оцениваем уровень цифровизации по 4 направлениям: не отдельную функцию, а готовность среды в целом.
Требования обязательны для всех участников налогового мониторинга. Оценка цифровизации стартует с отчётных периодов после вступления требований в силу — время на доработку есть, но его немного.
Спасибо за вашу заявку! Мы свяжемся с вами в ближайшее время.